국민연금 유족연금은 사망한 가입자의 기본연금액에 가입기간별 지급률(10년 미만 40%, 10~20년 50%, 20년 이상 60%)을 곱하고 부양가족연금액을 더한 금액입니다. 본인 노령연금이 따로 있는 배우자라면 '유족연금 전액'과 '내 연금 + 유족연금의 30%' 중 하나를 골라야 하는데, 내 연금이 유족연금의 70%보다 크면 뒤쪽이 유리합니다. 이 글은 2026년 10월 12일 기준 국민연금공단 안내와 국민연금법 조문으로 확인한 내용이며, 2026년 부양가족연금액(자녀 1인당 연 204,360원)을 반영했습니다.

1. 유족연금, 누가 받을 수 있나
먼저 돌아가신 분이 아래 조건 중 하나에 해당해야 합니다(2016년 11월 30일 이후 사망 기준).
- 노령연금을 받고 있던 사람
- 장애등급 2급 이상의 장애연금을 받고 있던 사람
- 가입기간이 10년 이상인 가입자(였던 사람)
- 연금보험료를 낸 기간이 가입대상기간의 3분의 1 이상인 가입자(였던 사람)
- 사망일 5년 전부터 사망일까지 3년 이상 보험료를 낸 가입자(였던 사람). 다만 전체 가입대상기간 중 체납기간이 3년 이상이면 지급하지 않습니다.
그다음 받는 사람은 고인이 생계를 책임지던 가족 가운데 순위가 가장 앞선 한 사람(또는 같은 순위 여러 명)입니다.
| 순위 | 유족 | 나이·장애 요건 |
|---|---|---|
| 1 | 배우자(사실혼 포함) | 요건 없음 |
| 2 | 자녀 | 25세 미만, 또는 장애등급 2급 이상·심한 장애 |
| 3 | 부모(배우자의 부모 포함) | 60세 이상(출생연도에 따라 61~65세), 또는 장애 |
| 4 | 손자녀 | 19세 미만, 또는 장애 |
| 5 | 조부모(배우자의 조부모 포함) | 60세 이상(출생연도에 따라 61~65세), 또는 장애 |
같은 순위가 2명 이상이면 같은 금액으로 나누어 받고, 대표자를 정해 청구하면 대표자에게 지급됩니다.
2. 금액 계산 공식과 2026년 부양가족연금액
공식은 한 줄입니다. 유족연금 = 고인의 기본연금액 × 지급률 + 부양가족연금액.
| 고인의 가입기간 | 지급률 | 기본연금액 월 100만 원일 때 |
|---|---|---|
| 10년 미만 | 40% | 월 40만 원 |
| 10년 이상 20년 미만 | 50% | 월 50만 원 |
| 20년 이상 | 60% | 월 60만 원 |
여기에 더해지는 부양가족연금액은 고인을 기준으로 생계를 같이하던 가족에 대해 계산합니다. 2026년 1월분부터 12월분까지 적용되는 금액은 다음과 같습니다.
| 대상 | 연 금액 | 월로 나누면 |
|---|---|---|
| 배우자 | 306,630원 | 25,550원 |
| 19세 미만 또는 장애 자녀(1인당) | 204,360원 | 17,030원 |
| 60세(출생연도별 61~65세) 이상 또는 장애 부모(1인당) | 204,360원 | 17,030원 |
주의할 점이 두 가지 있습니다.
- 국민연금법 제52조 제3항은 연금 수급권자를 부양가족연금 계산에서 빼도록 정하고 있습니다. 유족연금을 받는 사람 본인은 수급권자이므로, 배우자가 받는 경우 보통은 고인의 어린 자녀나 부모가 더해지는 대상이 됩니다.
- 고인이 노령연금을 받고 있었다면 유족연금은 고인이 받던 노령연금액을 넘을 수 없고, 연금 지급을 미뤄서 붙은 가산금은 반영되지 않습니다.
3. 계산 예시 3가지
아래 기본연금액은 이해를 돕기 위한 가정 숫자입니다. 실제 기본연금액은 고인의 가입기간·소득 이력으로 공단이 산정하므로 실제 결과는 기관 조사로 결정되며 다를 수 있습니다.
예시 ① 재직 중 사망, 가입 15년, 배우자(1978년생)와 자녀 2명(15세·12세)
- 지급률: 가입 15년 → 50%. 기본연금액 월 120만 원 가정 → 120만 × 50% = 600,000원
- 부양가족연금: 19세 미만 자녀 2명 × 17,030원 = 34,060원
- 합계: 600,000 + 34,060 = 월 634,060원 (검산: 634,060 − 34,060 = 600,000)
1978년생 배우자의 지급정지 해제 연령은 60세지만, 25세 미만 자녀의 생계를 유지하는 동안은 3년이 지나도 정지되지 않습니다. 자녀가 19세가 되면 그 자녀 몫 17,030원은 빠집니다.
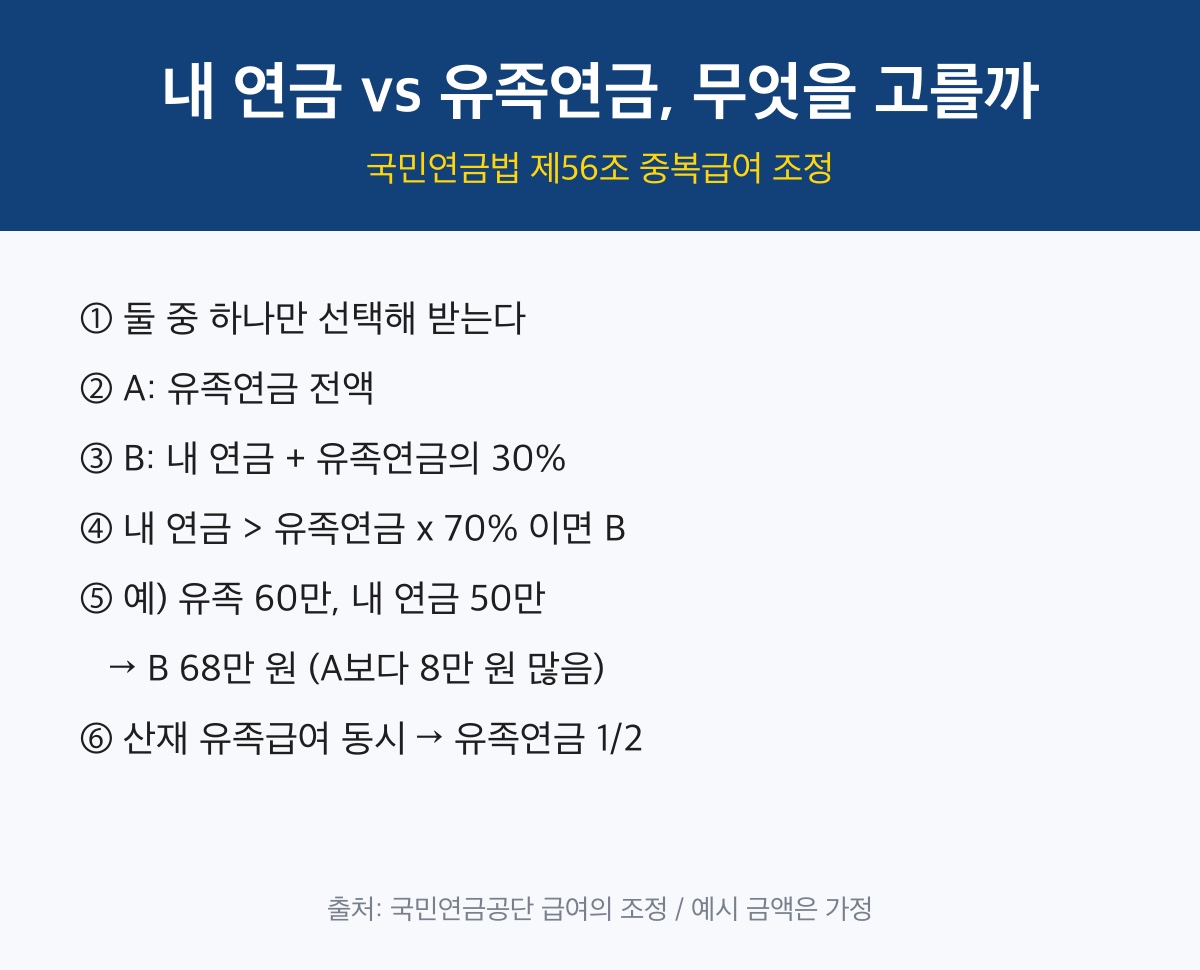
예시 ② 노령연금 받던 남편 사망, 가입 25년, 아내(67세)도 본인 노령연금 월 50만 원
- 유족연금: 기본연금액 월 100만 원 가정 × 60% = 600,000원 (남편이 받던 노령연금 월 110만 원 가정 → 상한 이내)
- 선택 A(유족연금 전액): 600,000원
- 선택 B(내 노령연금 + 유족연금 30%): 500,000 + 600,000 × 30% = 500,000 + 180,000 = 680,000원
- 결론: B가 월 80,000원 더 많습니다.
예시 ③ 가입 22년 남편 사망, 아내 본인 노령연금 월 30만 원
- 유족연금: 기본연금액 월 150만 원 가정 × 60% = 900,000원 (남편이 받던 노령연금 월 165만 원 가정 → 상한 이내)
- 선택 A: 900,000원
- 선택 B: 300,000 + 900,000 × 30% = 300,000 + 270,000 = 570,000원
- 결론: A가 월 330,000원 더 많습니다.
4. 둘 중 무엇을 고를까: 70% 기준
국민연금 안에서 두 가지 연금 수급권이 생기면 하나만 고릅니다(법 제56조). 다만 고르지 않은 쪽이 유족연금이면 유족연금의 30%를 더 줍니다(2016년 11월 30일 이후 적용, 그 전은 20%).
내 연금을 M, 유족연금을 S라고 하면 B를 고를 때 M + 0.3S, A를 고를 때 S입니다. M + 0.3S가 S보다 크려면 M이 0.7S보다 커야 합니다.
- 예시 ②: 0.7 × 60만 = 42만 원 < 내 연금 50만 원 → B
- 예시 ③: 0.7 × 90만 = 63만 원 > 내 연금 30만 원 → A
같은 사망 사유로 산재보험 유족급여나 근로기준법상 유족보상을 받을 수 있으면 유족연금은 2분의 1만 지급됩니다(법 제113조). 이 경우 S를 절반으로 놓고 다시 비교해야 합니다.
5. 배우자 지급정지와 수급권 소멸
배우자가 받는 유족연금은 수급권이 생긴 뒤 3년 동안 지급하고, 그 뒤 일정 나이까지 멈춥니다(법 제76조). 해제 나이는 원칙 55세이며, 2013년 1월 1일 이후 발생분부터 출생연도별로 올라갔습니다.
- 지급정지 해제 나이: 1953~1956년생 56세, 1957~1960년생 57세, 1961~1964년생 58세, 1965~1968년생 59세, 1969년생 이후 60세
- 정지되지 않는 경우: 장애등급 2급 이상(심한 장애) / 고인의 25세 미만 또는 장애 자녀의 생계를 유지 / 소득 있는 업무에 종사하지 않음
- 2026년 '소득 있는 업무' 기준: 사업소득금액과 근로소득금액 합계를 일한 개월 수로 나눈 값이 월 3,193,511원을 넘는 경우
배우자가 재혼하면 수급권이 없어지고, 자녀는 25세, 손자녀는 19세가 되면(장애가 없는 경우) 수급권이 끝납니다.
6. 신청 방법과 기한
- 어디서: 전국 국민연금공단 지사 어디서나, 방문하거나 우편으로 청구
- 필수 서류: 유족연금지급청구서, 신분증, 고인의 폐쇄등록부에 관한 가족관계증명서, 사망진단서(또는 사체검안서), 장애발생·사망 경위 신고서, 받을 사람의 예금계좌
- 해당 시 추가: 부양가족연금 대상 자녀가 있으면 가족관계 상세증명서, 산재 등 다른 보상이 있으면 수령 여부 확인 서류
- 기한: 수급권이 생긴 날부터 5년 안에 청구해야 하며, 늦게 청구하면 청구일부터 거꾸로 5년 이내 몫만 받습니다.
- 문의: 국민연금 고객센터 국번 없이 1355(평일 9시~18시)
7. 자주 묻는 질문
Q1. 고인의 가입기간이 10년이 안 되는데도 받을 수 있나요?
가입기간 10년이 안 되더라도 보험료 낸 기간이 가입대상기간의 3분의 1 이상이거나, 사망 전 5년 중 3년 이상 보험료를 냈다면 대상이 될 수 있습니다. 이때 지급률은 40%입니다.
Q2. 유족연금을 받다가 재혼하면 어떻게 되나요?
배우자인 수급권자가 재혼하면 수급권이 소멸합니다(법 제75조).
Q3. 내 노령연금과 유족연금을 둘 다 전액 받을 수는 없나요?
없습니다. 하나를 고르고, 유족연금을 고르지 않았다면 유족연금의 30%가 더해집니다. 비교 기준은 위의 '70% 기준'을 쓰면 됩니다.
요약
- 유족연금 = 고인의 기본연금액 × 40·50·60%(가입기간별) + 부양가족연금액(2026년 자녀 1인당 월 17,030원)
- 내 연금이 유족연금의 70%보다 크면 '내 연금 + 유족연금 30%', 작으면 '유족연금 전액'이 유리
- 배우자는 3년 지급 후 정지될 수 있으나 어린 자녀 부양·소득 기준 이하면 계속 지급, 청구는 5년 안에 1355 또는 가까운 지사
공식 출처