"우리 부모님도 기초연금 받을 수 있을까?" 하고 찾아보면 선정기준액 숫자만 나와서 정작 우리 집이 해당되는지는 알기 어렵습니다. 결론부터 말하면 2026년에는 혼자 사는 어르신은 소득인정액이 월 247만 원 이하, 부부는 월 395만 2천 원 이하이면 기초연금 대상입니다. 이 글에서는 보건복지부 공식 자료의 계산 공식을 그대로 써서, 실제 가구 예시 3가지로 대상인지 직접 계산해 보겠습니다. (2026년 10월 11일 기준)

2026년 기초연금, 숫자부터 정리
| 구분 | 단독가구 | 부부가구 |
|---|---|---|
| 선정기준액 (월) | 247만 원 | 395만 2,000원 |
| 2025년 선정기준액 | 228만 원 | 364만 8,000원 |
| 기준연금액 (월 최대) | 34만 9,700원 | 55만 9,520원 |
- 선정기준액은 65세 이상 어르신 중 수급자가 약 70%가 되도록 보건복지부 장관이 매년 정하는 기준선입니다. 올해는 작년보다 단독가구 기준 19만 원(8.3%) 올랐습니다.
- 기준연금액은 전년도 물가상승률 2.1%가 반영되어 1월분부터 올랐습니다.
- 부부가구 기준연금액이 단독의 2배가 아닌 이유는, 부부가 함께 받으면 각각 20%씩 줄어들기 때문입니다(34만 9,700원 × 2 × 80% = 55만 9,520원).
여기서 중요한 점은 선정기준액과 비교하는 건 '월급'이 아니라 '소득인정액'이라는 것입니다. 월급이 247만 원을 넘어도 대상이 될 수 있고, 소득이 없어도 집값이 높으면 대상이 아닐 수 있습니다.
소득인정액 계산 공식
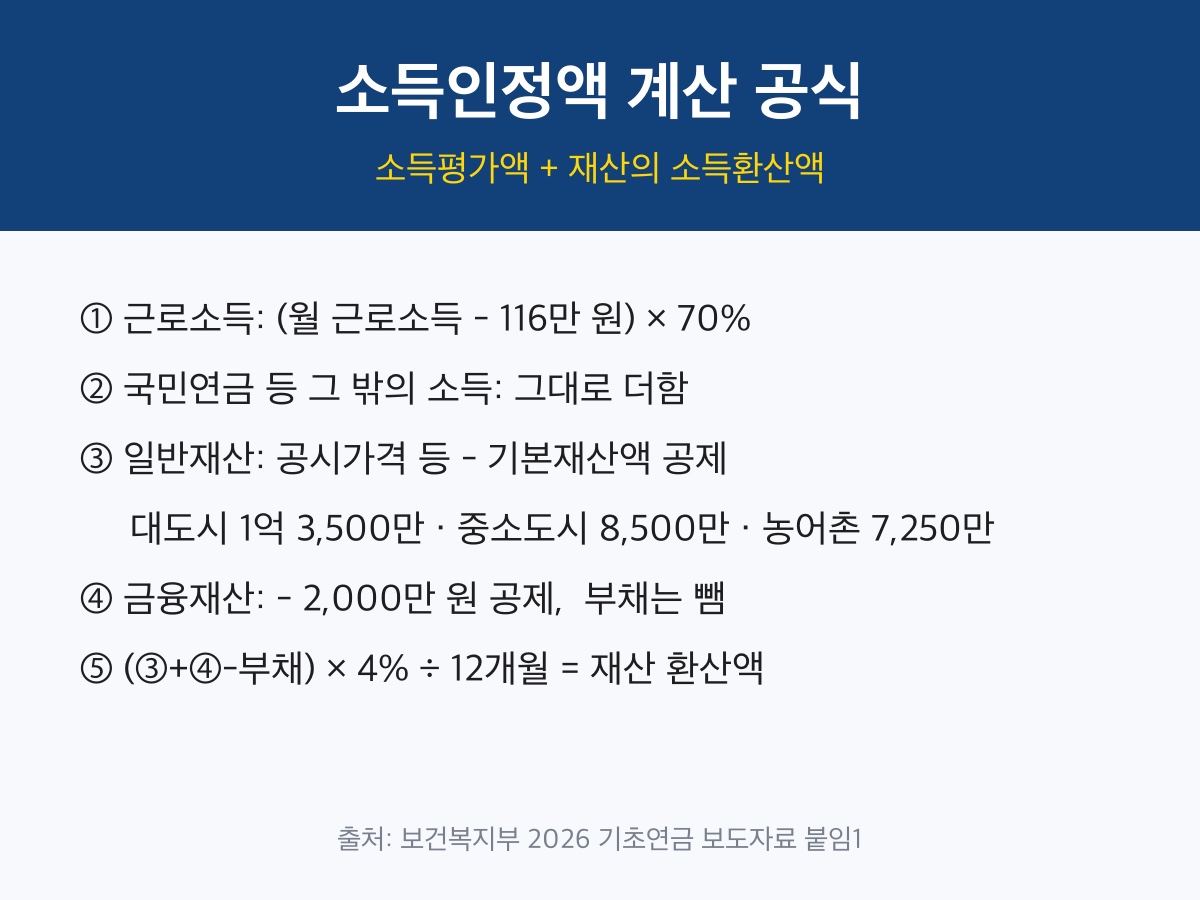
소득인정액은 소득평가액 + 재산의 소득환산액입니다. 보건복지부 보도자료 붙임 자료에 나온 공식을 풀어 쓰면 다음과 같습니다.
- 근로소득: 월 근로소득에서 116만 원을 빼고 70%만 반영합니다.
- 국민연금 등 그 밖의 소득: 공적연금, 사업소득 등은 원칙적으로 그대로 더합니다.
- 일반재산(주택 등): 사는 지역에 따라 기본재산액을 뺍니다. 대도시 1억 3,500만 원, 중소도시 8,500만 원, 농어촌 7,250만 원입니다.
- 금융재산: 2,000만 원을 공제합니다. 대출 같은 부채는 재산에서 뺍니다.
- 남은 재산 합계에 연 4%를 곱하고 12개월로 나눈 금액이 월 재산 환산액입니다.
참고로 골프·콘도 회원권 같은 고급 회원권과 4,000만 원 이상 고급 자동차는 가액 전부가 소득으로 잡힙니다.
예시 ① 서울에 혼자 사는 일하는 어르신
월 근로소득 200만 원, 국민연금 월 60만 원, 주택 공시가격 2억 5,000만 원, 예금 3,000만 원, 부채 없음인 경우입니다.
| 근로소득 반영액 | (200만 - 116만) × 70% = 58만 8,000원 |
| 국민연금 | 60만 원 |
| 재산 환산액 | {(2억 5,000만 - 1억 3,500만) + (3,000만 - 2,000만)} × 4% ÷ 12 = 약 41만 6,667원 |
| 소득인정액 | 약 160만 5,000원 → 247만 원 이하, 대상 |
월급과 연금을 합치면 260만 원으로 기준을 넘는 것처럼 보이지만, 근로소득 공제 덕분에 실제 소득인정액은 기준보다 훨씬 낮습니다. "일하니까 안 되겠지" 하고 신청하지 않는 경우가 가장 아쉬운 경우입니다.
예시 ② 중소도시에 사는 부부
남편 국민연금 월 120만 원, 근로소득 없음, 주택 공시가격 3억 원, 예금 5,000만 원, 주택담보대출 2,000만 원인 경우입니다.
| 소득평가액 | 국민연금 120만 원 |
| 재산 환산액 | {(3억 - 8,500만) + (5,000만 - 2,000만) - 2,000만} × 4% ÷ 12 = 75만 원 |
| 소득인정액 | 195만 원 → 395만 2,000원 이하, 대상 |
부부가구는 기준이 395만 2,000원이라 집이 한 채 있고 국민연금을 받는 부부도 대상이 되는 경우가 많습니다. 실제로 보건복지부에 따르면 2025년 9월 기준 수급자의 약 86%는 소득인정액이 월 150만 원 미만이었습니다.
예시 ③ 대상이 아닌 경우
서울에 혼자 살며 월 근로소득 400만 원, 주택 공시가격 5억 원, 예금 1억 원인 경우입니다.
| 근로소득 반영액 | (400만 - 116만) × 70% = 198만 8,000원 |
| 재산 환산액 | {(5억 - 1억 3,500만) + (1억 - 2,000만)} × 4% ÷ 12 = 약 148만 3,333원 |
| 소득인정액 | 약 347만 원 → 247만 원 초과, 대상 아님 |
근로소득과 재산 둘 다 높으면 기준을 넘습니다. 다만 선정기준액은 해마다 오르고 있어서(2024년 213만 원 → 2025년 228만 원 → 2026년 247만 원), 올해 탈락해도 내년에 대상이 될 수 있습니다.
신청 방법과 시기
- 언제: 만 65세가 되는 해, 생일이 속한 달의 한 달 전부터 신청할 수 있습니다. 2026년에는 1961년생부터 신청 대상입니다.
- 어디서: 주소지와 상관없이 가까운 읍·면·동 행정복지센터, 국민연금공단 지사, 또는 복지로 누리집에서 신청합니다.
- 거동이 불편하면: 국민연금공단 지사에 '찾아뵙는 서비스'를 요청하면 집으로 찾아와 신청서를 받아 갑니다. 국민연금공단 고객센터는 국번 없이 1355입니다.
- 미리 확인: 복지로의 모의계산(기초연금) 메뉴에 소득과 재산을 넣으면 대상 여부를 미리 계산해 볼 수 있습니다.
자주 묻는 질문
Q. 작년에 탈락했는데 다시 신청해도 되나요?
네. 선정기준액이 매년 바뀌기 때문에 다시 신청할 수 있습니다. 신청할 때 '수급희망 이력관리'를 신청해 두면, 기준이 바뀌어 받을 수 있을 것으로 예상될 때 5년 동안 안내를 받을 수 있습니다.
Q. 국민연금을 받으면 기초연금을 못 받나요?
아닙니다. 국민연금은 소득인정액에 들어가지만, 위 예시처럼 국민연금을 받으면서 기초연금 대상인 경우가 많습니다. 다만 국민연금 수령액 등에 따라 실제 지급액은 기준연금액보다 적을 수 있으니 정확한 금액은 신청 후 결정 통지로 확인하세요.
Q. 이 계산 결과가 실제 결과와 같나요?
위 예시는 공식 공식에 따른 단순 계산입니다. 실제로는 공적 자료 조사 결과로 결정되므로 다를 수 있습니다. 보건복지부도 모의계산 결과와 실제 결과가 다를 수 있다고 안내합니다.
요약
- 2026년 기초연금은 소득인정액이 단독 247만 원, 부부 395만 2,000원 이하면 대상입니다.
- 근로소득은 116만 원을 빼고 70%만, 재산은 지역별 공제 후 연 4%만 반영되어 생각보다 대상이 넓습니다.
- 생일 전달부터 행정복지센터·국민연금공단·복지로에서 신청하고, 탈락해도 매년 다시 확인하세요.
출처: 보건복지부 보도자료(2026.1.1) 2026년 기초연금 선정기준액, 보건복지부 보도자료(2026.1.9) 국민연금·기초연금 2.1% 인상