국민연금 연기연금은 노령연금을 최대 5년 늦춰 받는 대신, 늦춘 1개월마다 0.6%(1년 7.2%, 5년 36%)를 더 받는 제도입니다. 몇 년을 늦추든 다시 받기 시작한 뒤 약 13년 11개월이 지나야 늦춘 동안 못 받은 돈을 되찾습니다. 2026년 10월 27일 기준 국민연금법 제62조와 국민연금공단 안내로 계산했으며, 1969년생 이후는 65세가 아니라 최대 70세까지 미룰 수 있습니다.
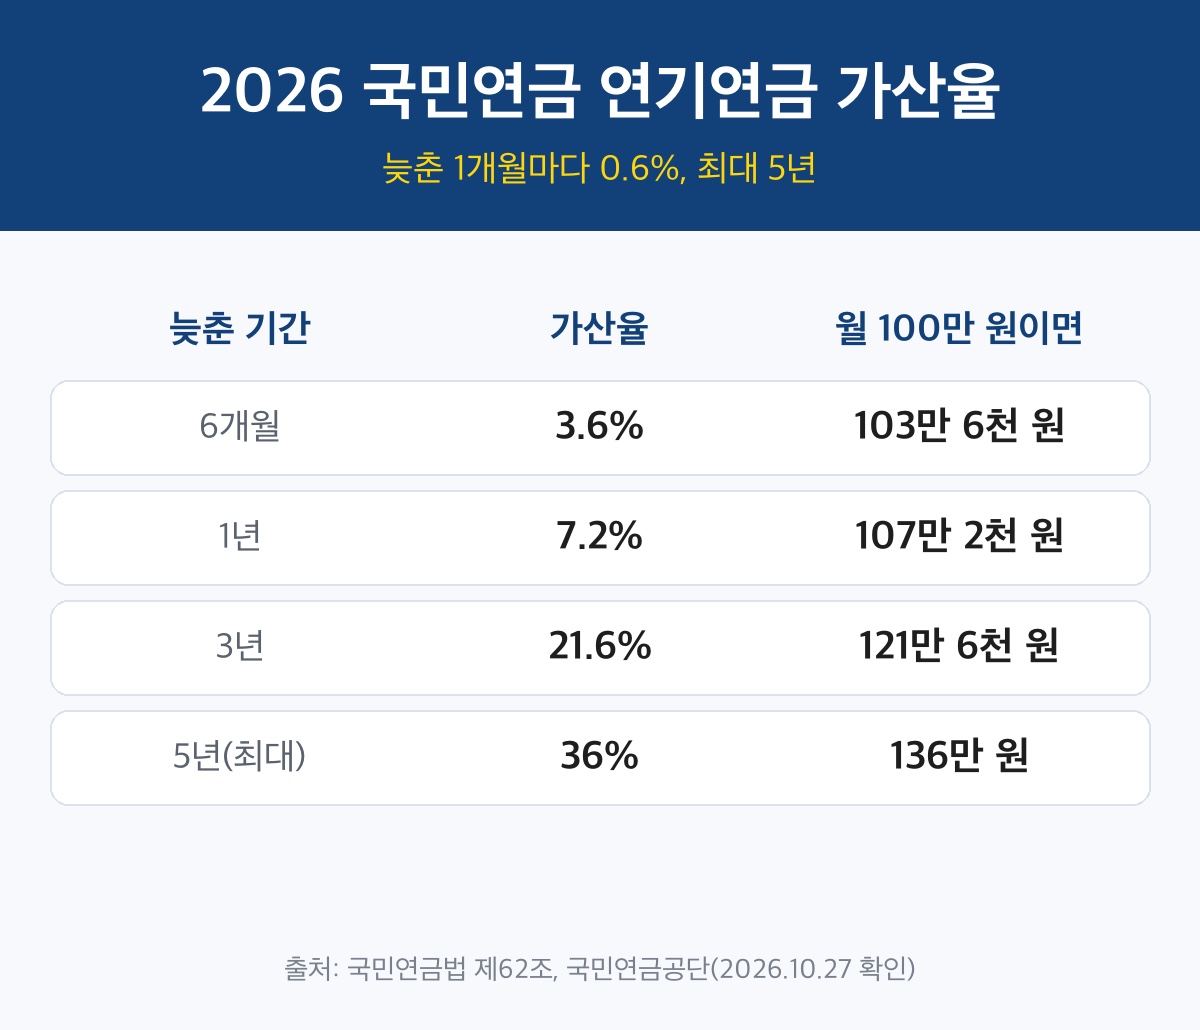
국민연금 연기연금 가산율, 1년·5년 늦추면 얼마 더?
늦춘 기간 1개월마다 원래 노령연금액의 1천분의 6(0.6%)이 붙습니다(국민연금법 제62조). 연기할 수 있는 기간은 연금 받을 권리가 생긴 뒤부터 출생연도별 지급개시연령에서 5년이 되는 날까지입니다.
| 늦춘 기간 | 가산율 | 원래 월 100만 원이면 |
|---|---|---|
| 6개월 | 3.6% | 103만 6천 원 |
| 1년 | 7.2% | 107만 2천 원 |
| 2년 | 14.4% | 114만 4천 원 |
| 3년 | 21.6% | 121만 6천 원 |
| 5년(최대) | 36% | 136만 원 |
꼭 알아둘 점이 두 가지 있습니다.
- 가산은 부양가족연금액을 뺀 노령연금액에만 붙습니다. 배우자·자녀 몫으로 붙는 부양가족연금은 늘지 않습니다.
- 원래 연금액과 가산액 모두 매년 전국소비자물가변동률만큼 조정됩니다(제51조 제2항). 그래서 아래 계산은 "오늘 돈 가치" 기준으로 비교해도 됩니다.
연기연금 손익분기, 왜 늘 13년 11개월일까?
원래 연금을 월 P원, 늦춘 기간을 n개월이라고 해 보겠습니다. 늦춘 동안 못 받은 돈은 n × P, 다시 받을 때 매달 더 받는 돈은 0.006 × n × P입니다. 앞의 것을 뒤의 것으로 나누면 n과 P가 지워지고 1 ÷ 0.006 = 약 166.7개월만 남습니다.
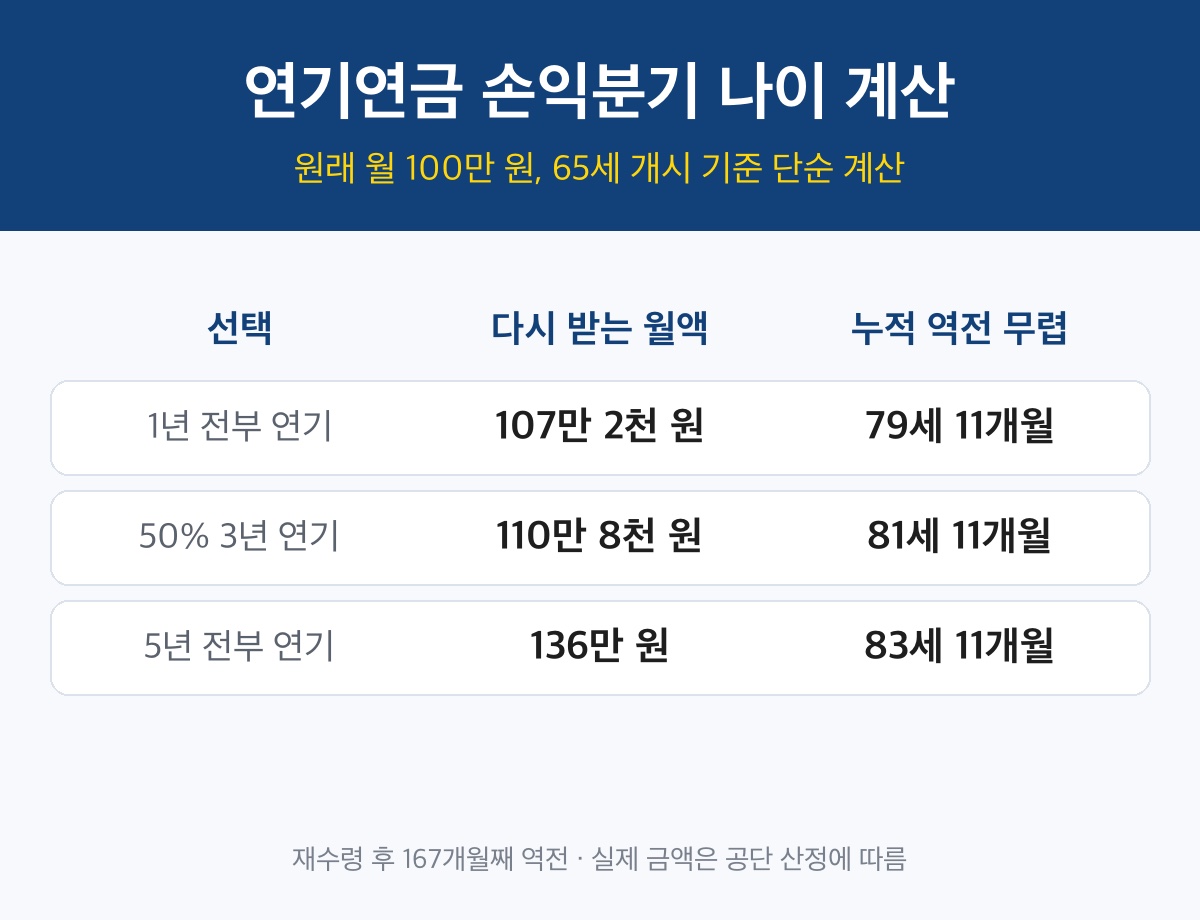
즉 1년을 미루든 5년을 미루든, 연금이 100만 원이든 50만 원이든 다시 받기 시작한 달부터 167개월째(13년 11개월)에 누적 수령액이 같아집니다. 그 뒤로 오래 받을수록 연기한 쪽이 앞섭니다. 판단 기준은 "그 나이 이후까지 받을 수 있을지"가 됩니다.
함께 보면 좋은 글: 국민연금 조기수령 감액 얼마? 2026 지급률표와 손익분기 나이 계산
국민연금 연기 계산 예시 3가지(1969년생 이후, 65세 개시)
세 사례 모두 원래 노령연금이 월 100만 원(부양가족연금 없음)이라고 가정했습니다. 물가 조정은 양쪽에 똑같이 붙으므로 빼고, 이자·세금·건강보험료는 반영하지 않았습니다.
예시 ① 1년만 전부 연기
65세 1년 동안 0원 → 66세부터 월 107만 2천 원. 못 받은 돈 1,200만 원을 매달 7만 2천 원씩 되찾으므로 167개월, 즉 79세 11개월 무렵 누적액이 역전됩니다.
예시 ② 5년 전부 연기(최대)
65~69세 0원 → 70세부터 월 136만 원. 못 받은 돈 6,000만 원을 매달 36만 원씩 되찾아 83세 11개월 무렵 역전됩니다. 늦춘 기간이 길수록 역전 나이도 그만큼 뒤로 밀립니다.
예시 ③ 50%만 3년 부분 연기
65~67세에는 절반인 월 50만 원을 받고, 68세부터 50만 원 + 50만 원×121.6%(60만 8천 원) = 월 110만 8천 원을 받습니다. 못 받은 돈 1,800만 원을 매달 10만 8천 원씩 되찾아 81세 11개월 무렵 역전됩니다.
| 65세부터 누적 수령액 | 80세까지 | 85세까지 | 90세까지 |
|---|---|---|---|
| 연기 안 함(월 100만 원) | 1억 8,000만 원 | 2억 4,000만 원 | 3억 원 |
| ① 1년 전부 연기 | 약 1억 8,010만 원 | 약 2억 4,442만 원 | 약 3억 874만 원 |
| ② 5년 전부 연기 | 1억 6,320만 원 | 2억 4,480만 원 | 3억 2,640만 원 |
| ③ 50% 3년 부분 연기 | 약 1억 7,755만 원 | 약 2억 4,403만 원 | 약 3억 1,051만 원 |
80세까지만 보면 5년 연기가 가장 불리하고, 90세까지 보면 가장 유리합니다. 부분 연기(③)는 그 중간으로, 당장 생활비 절반은 받으면서 나중 연금을 늘리는 방법입니다. 위 숫자는 이해를 돕는 단순 예시이며, 실제 연금액은 국민연금공단의 산정으로 결정되어 다를 수 있습니다.
연기연금 건강보험료 피부양자, 늘린 연금 때문에 탈락할까?
공단도 "연기로 노령연금액이 늘면 연금소득세, 건강보험료, 기초연금액에 영향을 줄 수 있다"고 안내합니다. 가장 먼저 따질 것은 건강보험 피부양자 소득요건(모든 소득 합계 연 2천만 원 이하)입니다. 국민연금은 받은 금액 전부가 소득으로 잡힙니다.
예시 ④ 원래 연금 월 130만 원인 사람
연기 안 함: 130만 원×12 = 1,560만 원 → 기준 이하.
3년 연기: 월 158만 800원 ×12 = 약 1,897만 원 → 기준 이하.
5년 연기: 월 176만 8천 원 ×12 = 약 2,122만 원 → 2천만 원 초과로 피부양자 소득요건을 넘습니다.
국민연금만 있는 사람은 늘어난 연금이 월 166만 6,666원을 넘지 않아야 합니다. 5년을 모두 연기한다면 원래 연금이 약 122만 5천 원 이하일 때까지 버틸 수 있다는 계산입니다. 이자·배당 등 다른 소득과 재산 요건은 따로 따져야 합니다.
함께 보면 좋은 글: 국민연금 피부양자 탈락 기준, 월 얼마부터? 2026 계산 예시 4가지
국민연금 부분연기와 전부 연기, 누구에게 맞나?
| 상황 | 고려할 선택 | 이유 |
|---|---|---|
| 건강하고 일하는 소득이 있어 연금 없이도 생활 가능 | 전부 연기 | 오래 받을수록 누적액이 커짐 |
| 생활비 일부는 연금이 필요 | 50~90% 부분 연기 | 지금 받을 돈을 남기면서 나중 연금 증액 |
| 건강이 걱정되거나 당장 생활비가 부족 | 연기하지 않음 | 역전 나이(80세 안팎 이상) 전에 끝나면 손해 |
| 피부양자·기초연금을 받고 있거나 받을 예정 | 연기 전 공단 상담 | 늘어난 연금이 자격·금액에 영향 |
연기를 여러 번 신청하면 다음 연기 기간 중에는(부분 연기 포함) 앞서 연기해 붙은 가산금이 지급되지 않는다는 점도 공단이 안내하고 있습니다. 일하면서 연금을 받으면 깎이는 재직자 감액 기준은 지급개시연령부터 5년 동안 적용되며, 2026년에는 월평균소득금액 519만 원 이상이 대상입니다.
국민연금 연기연금 신청 방법
- 연기 가능 시기: 노령연금 받을 권리가 생긴 뒤부터 지급개시연령에서 5년이 되는 날까지(1969년생 이후 65~70세).
- 연기 비율 고르기: 50%, 60%, 70%, 80%, 90%, 전부 중 하나.
- 신청: 가까운 국민연금공단 지사에 신분증을 가지고 방문해 상담 후 신청하거나, 다른 접수 방법은 국번 없이 1355(평일 9~18시)로 확인합니다.
- 다시 받고 싶을 때는 재지급을 신청하면 그때까지 늦춘 개월 수만큼 가산된 금액으로 받습니다.
공식 출처
국민연금공단 - 노령연금의 종류(노령연금 연기제도)
국민연금법 제62조(지급의 연기에 따른 가산) - 국가법령정보센터
국민건강보험공단 - 피부양자 소득 및 재산요건
연금을 언제, 얼마나 받을지 고민하는 분들을 위해 계산 글을 계속 올리고 있습니다. 구독하시면 새 글 알림을 받을 수 있어요. 핵심만 짧게 보고 싶다면 유튜브 숏츠 1분 요약, 생활 정보는 네이버 블로그도 함께 봐 주세요.
'연금·노후' 카테고리의 다른 글
| 연금저축 1500만원 넘으면 세금? 2026 국민연금 있을 때 계산 (0) | 2026.10.26 |
|---|---|
| 국민연금 피부양자 탈락 기준, 월 얼마부터? 2026 계산 예시 4가지 (0) | 2026.10.23 |
| 기초연금 국민연금 연계감액 2026, 얼마 깎이나? 계산 예시 3가지 (0) | 2026.10.20 |
| 국민연금 재직자 감액 2026, 세전 월급 얼마부터 깎이나? 계산 예시 3가지 (0) | 2026.10.19 |
| 국민연금 조기수령 감액 얼마? 2026 지급률표와 손익분기 나이 계산 (0) | 2026.10.14 |