국민연금 조기수령 감액 얼마? 2026 지급률표와 손익분기 나이 계산
2026년 10월 14일 기준, 국민연금을 정해진 나이보다 일찍 받는 조기노령연금은 1년 앞당길 때마다 6%포인트씩 줄어, 5년 앞당기면 기본연금액의 70%만 평생 받습니다. 1969년생 이후라면 원래 65세에 받는 연금을 60세부터 받을 수 있는데, 대신 깎인 금액이 죽을 때까지 이어집니다. 아래에서 출생연도별 수령 나이, 지급률표, 그리고 "몇 살까지 살면 일찍 받는 게 손해인지"를 직접 계산해 정리했습니다.
출생연도별 국민연금 수령 나이
국민연금공단 안내에 따르면 노령연금은 가입기간(보험료 낸 기간)이 10년 이상이면 출생연도별 지급개시연령부터 평생 매월 받습니다. 조기노령연금은 그보다 최대 5년 일찍 받을 수 있습니다.
| 출생연도 | 노령연금 수령 나이 | 조기노령연금 가능 나이 |
|---|---|---|
| 1953~56년생 | 61세 | 56세 |
| 1957~60년생 | 62세 | 57세 |
| 1961~64년생 | 63세 | 58세 |
| 1965~68년생 | 64세 | 59세 |
| 1969년생 이후 | 65세 | 60세 |
근거는 국민연금법(법률 제8541호) 부칙 제8조입니다. 올해 기준으로 새로 고민하는 분은 대부분 1961~1966년생이라 63세 또는 64세가 원래 나이입니다.
조기수령 조건과 지급률(감액률)
조기노령연금을 받으려면 다음 세 가지를 모두 갖춰야 합니다.
- 가입기간 10년 이상
- 출생연도별 조기노령연금 지급개시연령 이상
- 소득이 있는 업무에 종사하지 않을 것 (아래에서 자세히 설명)
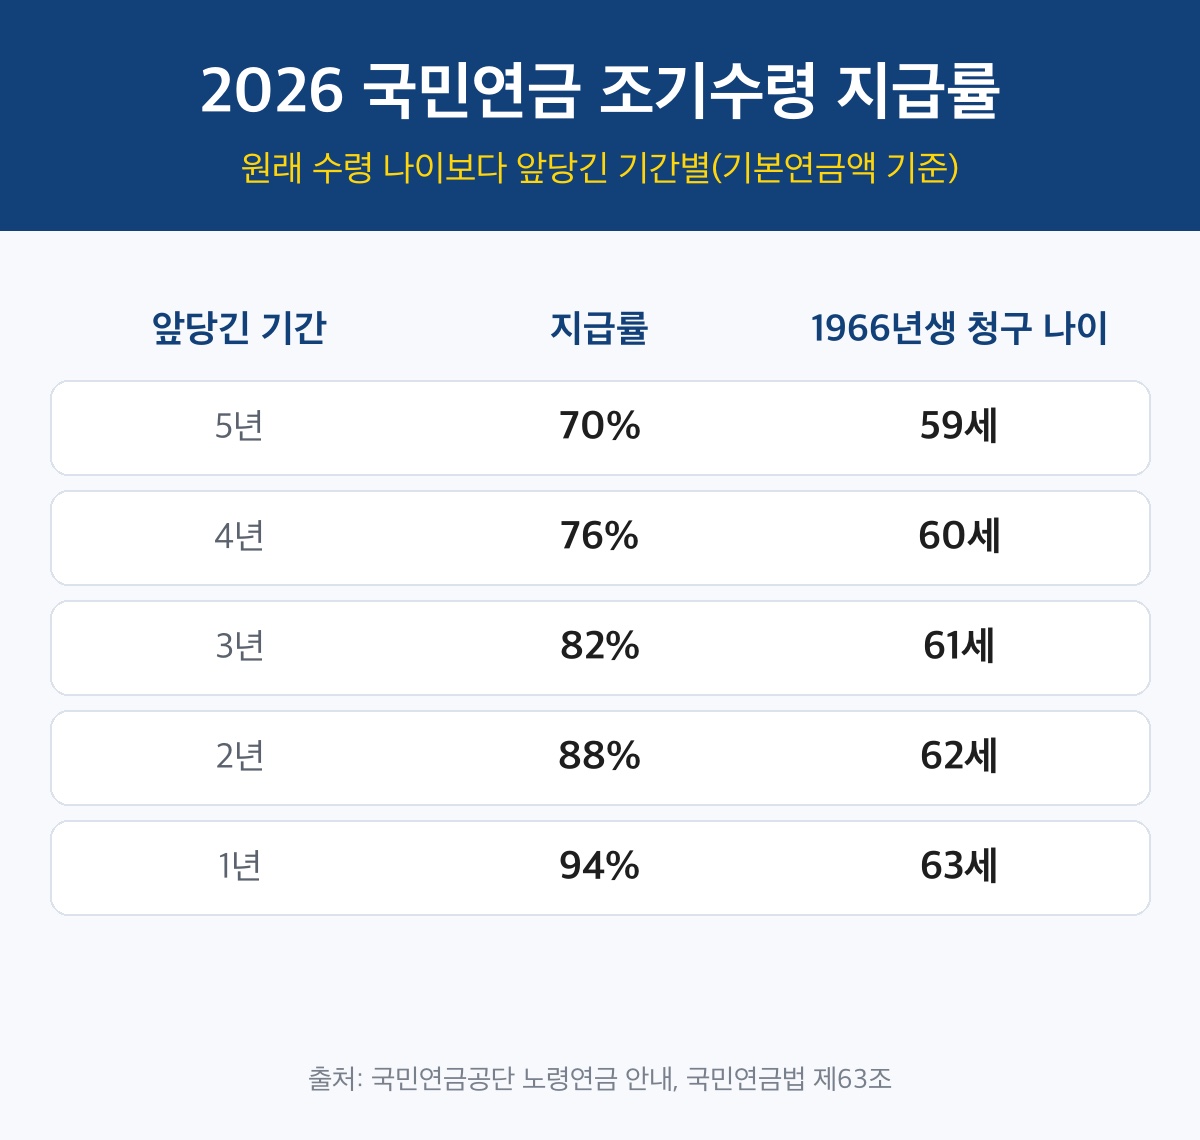
받는 금액은 기본연금액 × 지급률 + 부양가족연금액입니다. 부양가족연금액은 깎이지 않고, 기본연금액만 줄어듭니다. 공단이 든 1966년생 예시(원래 64세, 조기 59세부터)는 다음과 같습니다.
| 청구 나이(1966년생) | 앞당긴 기간 | 지급률 | 줄어드는 비율 |
|---|---|---|---|
| 59세 | 5년 | 70% | 30% |
| 60세 | 4년 | 76% | 24% |
| 61세 | 3년 | 82% | 18% |
| 62세 | 2년 | 88% | 12% |
| 63세 | 1년 | 94% | 6% |
국민연금법 제63조 제2항은 원래 수령 나이보다 5년 일찍 받을 때 70%, 4년 76%, 3년 82%, 2년 88%, 1년 94%로 정하고 있고, 부칙에 따라 출생연도별 나이만 뒤로 밀립니다. 그래서 1969년생이 60세에 청구하면 5년을 앞당긴 것이므로 70%입니다. 또 같은 조문에 따라 해당 나이가 된 달의 다음 달 이후에 청구하면 1개월마다 0.5%포인트가 더해집니다.
몇 살까지 살면 손해일까: 손익분기 계산
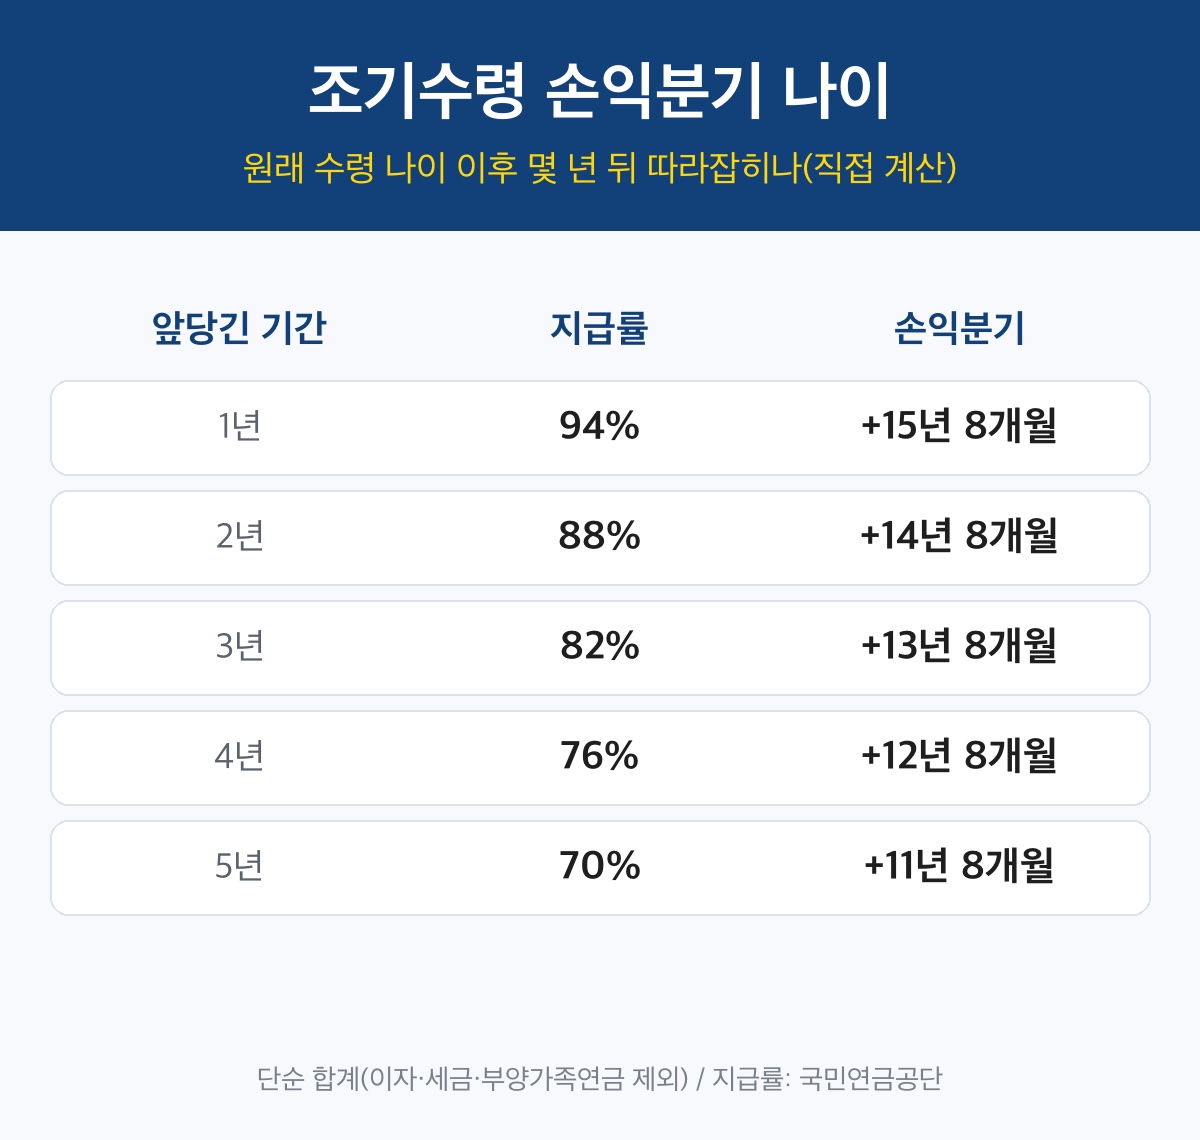
일찍 받으면 그 기간만큼 돈을 먼저 받지만, 원래 나이 이후에는 매달 덜 받습니다. 먼저 받은 총액을 매달 덜 받는 금액으로 나누면 "따라잡히는 시점"이 나옵니다. 공단 지급률을 넣어 계산하면 기본연금액 크기와 상관없이 손익분기 개월 수 = 지급률 × 200으로 정리됩니다.
- 1년 앞당김(94%): 188개월 → 원래 나이 + 15년 8개월
- 2년 앞당김(88%): 176개월 → 원래 나이 + 14년 8개월
- 3년 앞당김(82%): 164개월 → 원래 나이 + 13년 8개월
- 4년 앞당김(76%): 152개월 → 원래 나이 + 12년 8개월
- 5년 앞당김(70%): 140개월 → 원래 나이 + 11년 8개월
이 나이보다 오래 받으면 원래 나이에 받는 쪽이 총액이 많고, 그 전에 수급이 끝나면 일찍 받는 쪽이 많습니다. 이자, 세금, 건강보험료, 부양가족연금은 빼고 단순 합계로 비교한 값입니다.
계산 예시 3가지
예시① 1969년생, 기본연금액 월 100만 원(가정), 60세에 조기 청구
- 5년 앞당김 → 지급률 70% → 월 70만 원
- 60~65세 5년간 먼저 받는 돈: 70만 원 × 60개월 = 4,200만 원
- 65세 이후 매달 덜 받는 돈: 100만 - 70만 = 30만 원
- 4,200만 ÷ 30만 = 140개월 = 11년 8개월 → 76세 8개월이 갈림길
예시② 1966년생, 기본연금액 월 80만 원(가정), 62세에 청구
- 원래 64세 → 2년 앞당김 → 지급률 88% → 월 70만 4천 원
- 먼저 받는 돈: 704,000원 × 24개월 = 1,689만 6천 원
- 매달 덜 받는 돈: 800,000 - 704,000 = 96,000원
- 16,896,000 ÷ 96,000 = 176개월 = 14년 8개월 → 78세 8개월이 갈림길
예시③ 반대로 늦게 받으면? 1969년생, 월 100만 원(가정), 1년 연기
- 공단 연기제도는 연기한 1년마다 7.2%(월 0.6%)를 더해 줍니다 → 66세부터 월 107만 2천 원
- 65세 1년 동안 포기한 돈: 1,200만 원, 매달 더 받는 돈: 7만 2천 원
- 1,200만 ÷ 7만 2천 = 약 166.7개월 ≈ 13년 11개월 → 약 79세 11개월 이후부터 이득
- 5년을 연기해도(136%) 6,000만 ÷ 36만 = 약 166.7개월로 손익분기 기간은 같습니다.
위 숫자는 이해를 돕기 위한 가정 계산입니다. 실제 연금액과 지급률은 공단 심사와 개인 가입 이력으로 결정되며 다를 수 있습니다. 내 기본연금액은 공단 '내 연금 알아보기'나 1355 상담으로 먼저 확인하세요.
일찍 받기 전에 꼭 볼 3가지
- 일하면 지급이 멈춥니다. 조기노령연금을 받다가 원래 수령 나이 전에 "소득이 있는 업무"에 종사하면 그 기간 지급이 정지됩니다. 기준은 (근로소득금액 + 사업소득금액) ÷ 일한 개월 수가 A값 3,193,511원(2026년)보다 많은지입니다. 근로소득금액은 총급여에서 근로소득공제를 뺀 금액이라, 월급 액수와 바로 같지는 않습니다.
- 되돌릴 수 있는 길도 있습니다. 원래 수령 나이 전이고 소득이 없는 상태라면 '조기노령연금 지급정지'를 신청할 수 있습니다. 그러면 다시 국민연금 가입대상이 되어 보험료를 낼 수 있고, 다시 받을 때 늘어난 가입기간을 합쳐 연금액을 새로 계산합니다.
- 원래 나이 이후 5년은 소득 감액도 따로 있습니다. 2015년 7월 29일 이후 수급권을 얻은 분은 월평균소득금액이 A값+200만 원(2026년 519만 원) 이상이면 소득 구간에 따라 감액되고, 이 기간엔 부양가족연금이 나오지 않습니다(감액 한도는 연금의 1/2).
신청 방법과 문의처
- 어디서: 전국 국민연금공단 지사 어디서나 가능합니다.
- 어떻게: 방문, 우편, 팩스, 디지털 ARS, 인터넷(공단 홈페이지 또는 정부24), 모바일 앱 '내 곁에 국민연금'. 조기노령연금과 지급연기·재지급 신청도 같은 경로로 받습니다.
- 서류: 지급청구서, 신분증, 혼인관계증명서(상세), 본인 명의 예금계좌. 부양가족이 있으면 가족관계증명서(상세)가 추가됩니다.
- 문의: 국민연금 고객센터 국번없이 1355(평일 09~18시)
노령연금은 받을 권리가 생긴 뒤 5년 안에 청구하지 않으면 소멸시효로 받지 못하는 몫이 생기니, 수령 나이가 되면 늦지 않게 청구하세요.
자주 묻는 질문
Q1. 조기수령으로 깎인 금액은 원래 나이가 되면 회복되나요?
아닙니다. 공단 안내대로 감액된 기본연금액이 평생 지급됩니다. 다만 원래 나이 전에 지급정지를 신청하고 보험료를 더 내면, 재지급 때 가입기간을 합쳐 다시 계산합니다.
Q2. 연기연금은 전부 미뤄야 하나요?
아닙니다. 연기 비율은 50%, 60%, 70%, 80%, 90%, 전부 중에서 고를 수 있고 최대 5년까지 미룰 수 있습니다. 가산은 부양가족연금액을 뺀 원래 연금액에 붙습니다.
Q3. 늦게 받으면 무조건 이득인가요?
단순 합계로는 약 13년 11개월 이상 받아야 따라잡습니다. 또 공단은 연금액이 늘면 연금소득세, 건강보험료, 기초연금액에 영향을 줄 수 있다고 안내합니다. 생활비 여유와 건강 상태를 함께 따져야 합니다.
요약 3줄
- 조기노령연금은 1년 앞당길 때마다 6%포인트 줄어 최대 5년, 70%까지 내려가며 평생 유지됩니다.
- 손익분기는 지급률 × 200개월로, 5년 앞당기면 원래 나이 + 11년 8개월, 1년이면 + 15년 8개월입니다.
- 조기수령 중 A값(2026년 3,193,511원)을 넘는 소득이 생기면 지급이 멈추니 재취업 계획부터 확인하세요.
공식 출처
구독해 두시면 연금·세금 계산 글이 올라올 때 바로 알림을 받아 보실 수 있어요. 짧게 보고 싶다면 유튜브 숏츠 1분 요약, 다른 생활 정보는 네이버 블로그에도 정리해 두었습니다.