연금저축 1500만원 넘으면 세금? 2026 국민연금 있을 때 계산
연금저축 1500만원(IRP 연금 포함, 1년 수령액)을 넘기면 나이별 3~5% 저율 분리과세가 끝나고, 종합과세와 15% 분리과세 중 세금이 적은 쪽을 골라 다음 해 5월에 신고해야 합니다. 국민연금은 이 1,500만 원 계산에 들어가지 않지만, 종합과세를 고르면 국민연금과 합쳐 세율이 정해집니다. 이 글은 2026년 10월 26일 기준 소득세법 원문(제14조·제64조의4·제47조의2·제55조)으로 계산했습니다.
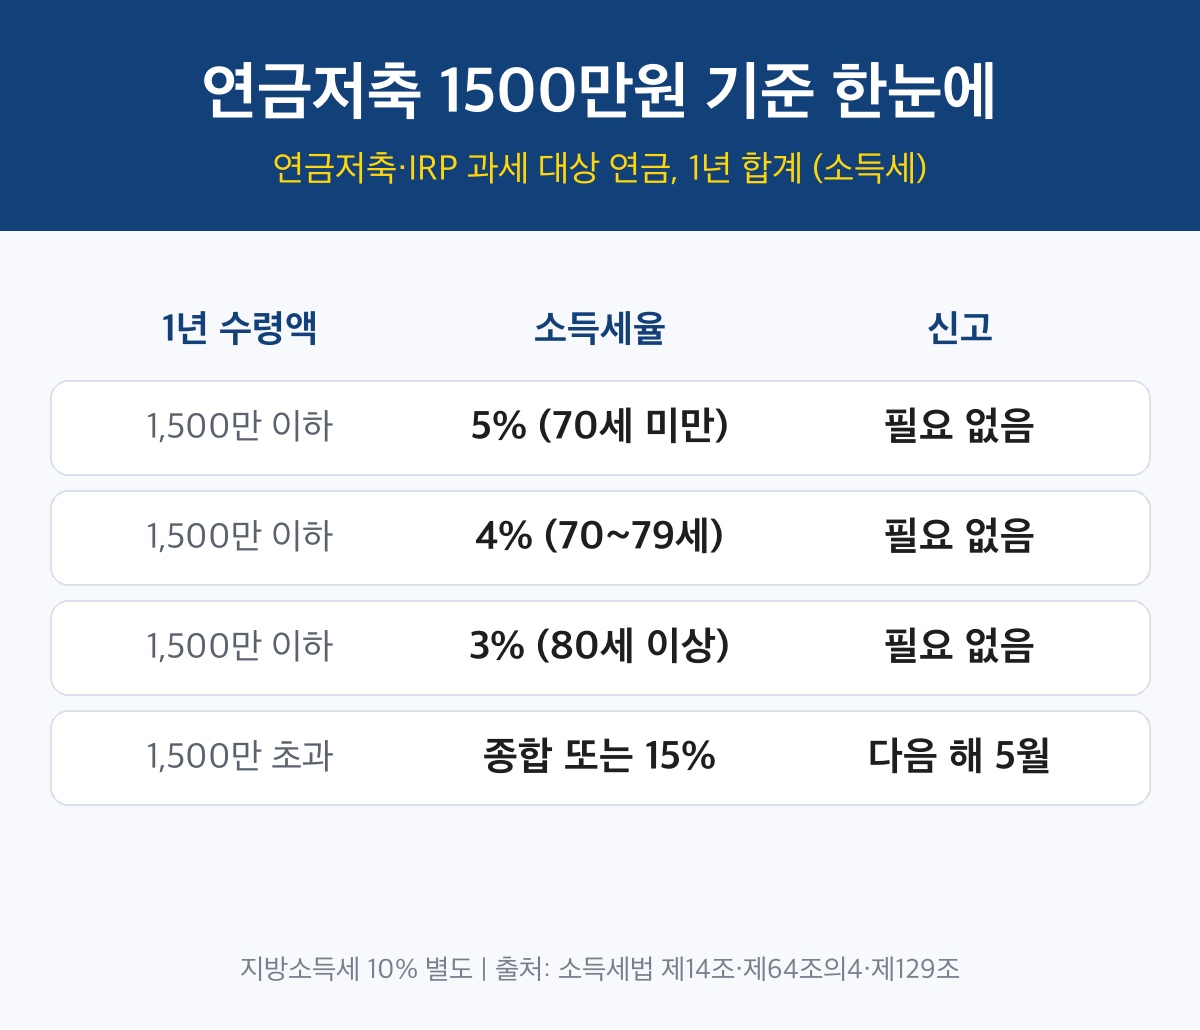
연금저축 1500만원 기준, 무엇을 더해서 세나?
1,500만 원은 한 사람이 한 해(1~12월) 동안 연금저축계좌와 퇴직연금계좌(IRP 등)에서 연금으로 받은 금액 중 세금이 붙는 부분을 모두 더해 봅니다(소득세법 제14조 제3항 제9호). 계좌가 여러 개여도 합계로 봅니다.
| 받는 돈의 종류 | 1,500만 원 합계에 들어가나 | 세금 방식 |
|---|---|---|
| 세액공제 받은 납입액 + 운용수익 | 들어감 | 1,500만 원 이하: 3~5% / 초과: 선택 |
| 퇴직금을 IRP로 옮겨 연금으로 받는 부분 | 빠짐 | 퇴직소득세의 50~70%로 분리과세 |
| 의료목적·부득이한 사유로 꺼낸 돈 | 빠짐 | 분리과세 |
| 세액공제 받지 않은 납입 원금 | 빠짐 | 세금 없음(연금소득 아님) |
| 국민연금·공무원연금 등 공적연금 | 빠짐 | 언제나 종합과세 |
그래서 "연금저축에서 1,800만 원이 들어왔다"고 해도, 그중 세액공제를 받지 않은 원금이 있으면 실제 판정 금액은 더 작습니다. 금융회사의 연금 지급 내역(연금소득 원천징수영수증)에서 과세 대상 금액을 먼저 확인하세요.
1,500만 원 이하일 때 연금소득세는 몇 %?
1,500만 원 이하이면 금융회사가 연금을 줄 때 떼는 세금으로 끝나고, 따로 신고하지 않아도 됩니다(원하면 합산 신고도 가능). 세율은 받는 날의 나이로 정해집니다(제129조).
| 연금 받는 날 나이 | 소득세율 | 1,500만 원 받을 때 소득세 |
|---|---|---|
| 70세 미만 | 5% | 75만 원 |
| 70세 이상 80세 미만 | 4% | 60만 원 |
| 80세 이상 | 3% | 45만 원 |
| 종신형 연금(나이 무관) | 3% | 45만 원(나이 세율이 더 낮으면 그 세율) |
표의 세율은 소득세만이고, 연금을 줄 때 그 소득세의 10%가 지방소득세로 함께 떼입니다(지방세법 제103조의13). 흔히 말하는 5.5%·4.4%·3.3%는 이 지방소득세까지 더한 숫자입니다.
1,500만 원을 넘으면 종합과세와 15% 중 어떻게 고르나?
합계가 1,500만 원을 1원이라도 넘으면 초과분만이 아니라 전액이 저율 분리과세에서 빠집니다. 그다음 아래 두 가지 중 세금이 적은 쪽을 고릅니다(제64조의4).
- 종합과세: 사적연금 + 국민연금 + 다른 소득을 모두 더한 뒤 연금소득공제·기본공제를 빼고 6~45% 누진세율 적용.
- 15% 분리과세: 사적연금 전액 × 15%, 나머지 소득(국민연금 등)은 따로 종합과세로 계산해 더함.
계산에 쓰는 연금소득공제는 총연금액 350만 원까지 전액, 700만 원까지 350만 원+초과분 40%, 1,400만 원까지 490만 원+초과분 20%, 그 위는 630만 원+초과분 10%이고 최대 900만 원입니다(제47조의2). 판단의 기준은 간단합니다. 모두 합친 과세표준이 1,400만~5,000만 원 구간(15%)에 머물면 종합과세가 대체로 유리하고, 5,000만 원을 넘어 24% 구간에 들어가면 15% 분리과세가 유리해지기 쉽습니다. 다만 공제 효과 때문에 경계 근처에서는 직접 두 번 계산해 봐야 합니다.
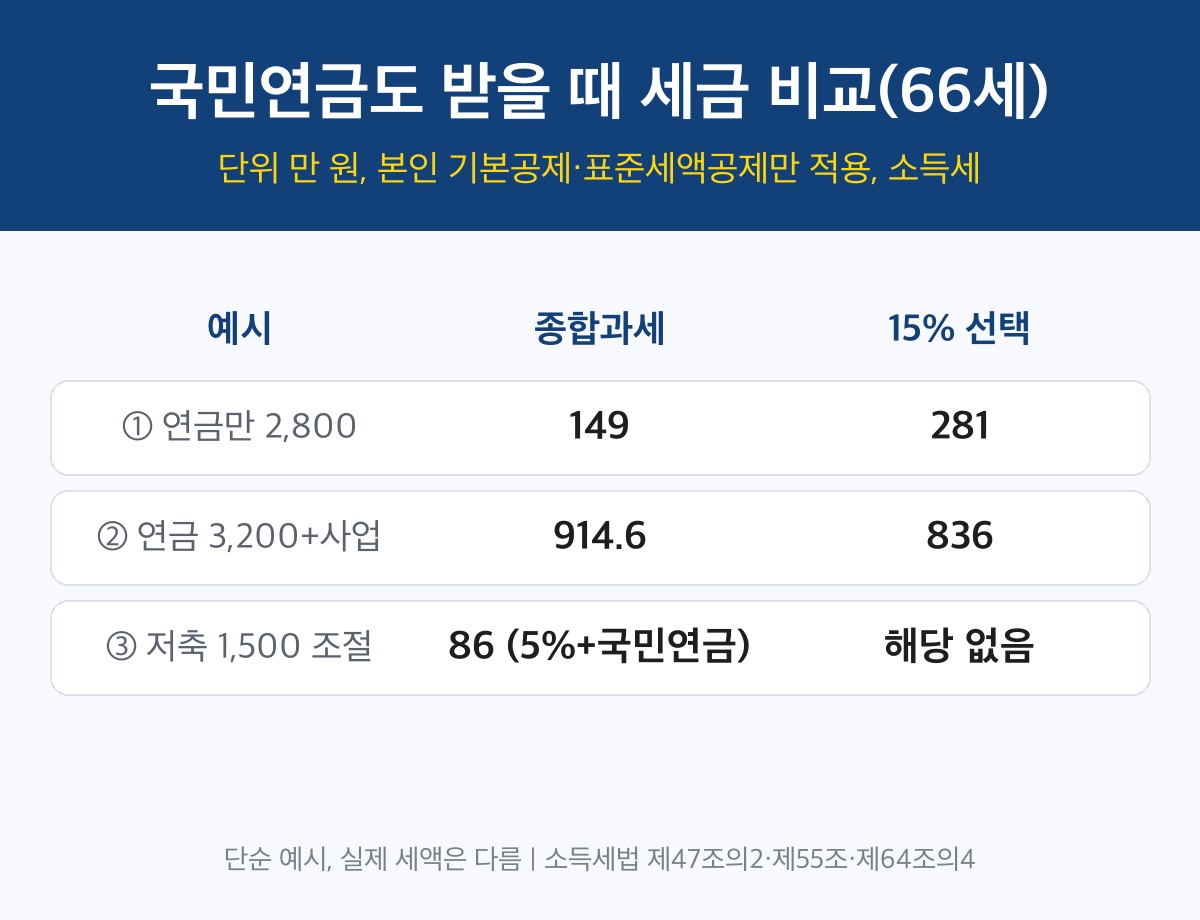
국민연금도 받으면 세금 얼마? 계산 예시 3가지
아래는 66세, 다른 공제 없이 본인 기본공제 150만 원과 표준세액공제 7만 원만 적용해 소득세를 직접 계산한 예시입니다(지방소득세 제외). 국민연금은 공단이 알려주는 과세 대상 연금액을 넣었다고 가정합니다.
예시 ① 국민연금 1,000만 원 + 연금저축 1,800만 원, 다른 소득 없음
종합과세: 총연금액 2,800만 원 - 연금소득공제 770만 원(630만+140만) = 2,030만 원, 기본공제 빼면 과세표준 1,880만 원 → 84만 원 + 480만 원×15% = 156만 원 → 표준세액공제 후 149만 원.
15% 분리과세: 1,800만 원×15% = 270만 원 + 국민연금만 계산한 세금(1,000만 원 - 공제 550만 원 - 150만 원 = 300만 원×6% = 18만 원 - 7만 원 = 11만 원) = 281만 원.
→ 종합과세가 132만 원 적습니다.
예시 ② 국민연금 1,200만 원 + 연금저축 2,000만 원 + 사업소득금액 4,000만 원
종합과세: 총연금액 3,200만 원 - 공제 810만 원 = 2,390만 원, 사업소득과 합쳐 6,390만 원 - 150만 원 = 과세표준 6,240만 원 → 624만 원 + 1,240만 원×24% = 921만 6천 원 → 914만 6천 원.
15% 분리과세: 2,000만 원×15% = 300만 원 + 나머지 세금(국민연금 1,200만 원 - 공제 590만 원 = 610만 원, 사업소득 더해 4,610만 원 - 150만 원 = 4,460만 원 → 84만 원 + 3,060만 원×15% = 543만 원 - 7만 원 = 536만 원) = 836만 원.
→ 15% 분리과세가 78만 6천 원 적습니다.
예시 ③ 예시 ①에서 연금저축 수령액을 1,500만 원으로 줄이면
1,500만 원×5% = 75만 원으로 끝나고(신고 불필요), 국민연금 세금 11만 원을 더해 86만 원입니다. 예시 ①의 가장 적은 세금(149만 원)보다 63만 원 적습니다. 덜 받은 300만 원은 계좌에 남아 다음 해 이후 연금으로 받을 수 있습니다.
| 예시 | 종합과세 | 15% 분리과세 | 유리한 쪽 |
|---|---|---|---|
| ① 연금만 2,800만 원 | 149만 원 | 281만 원 | 종합과세 |
| ② 연금 3,200만 원 + 사업 4,000만 원 | 914만 6천 원 | 836만 원 | 15% 분리과세 |
| ③ 연금저축 1,500만 원으로 조절 | 86만 원(저율 5% + 국민연금 세금) | 수령액 조절 | |
위 숫자는 이해를 돕는 단순 예시입니다. 실제 세금은 부양가족·의료비 등 다른 공제, 이미 떼인 원천징수 세액, 국세청 결정에 따라 다를 수 있습니다.
함께 보면 좋은 글: 연금저축 IRP 세액공제 2026, 900만 원 넣으면 얼마 돌려받나?
연금 수령액, 1,500만 원 아래로 나눠 받으면 무조건 이득?
대부분은 유리하지만 확인할 점이 있습니다.
- 1,500만 원은 사람마다 따로 봅니다. 부부가 각자 계좌로 연금을 받으면 각자 1,500만 원 기준이 적용됩니다.
- 수령액을 줄이면 그해 쓸 돈도 줄어듭니다. 생활비가 부족해 다른 곳에서 빌린다면 아낀 세금보다 이자가 클 수 있습니다.
- 연간 수령액을 바꿀 수 있는지, 언제 바꿔야 그해에 반영되는지는 상품과 금융회사마다 다릅니다. 가입한 금융회사에 먼저 물어보세요.
- 국민연금이 커서 이미 높은 세율 구간이라면, 1,500만 원을 조금 넘겨 15%를 고르는 쪽이 계산상 나을 때도 있습니다(예시 ②).
함께 보면 좋은 글: 부모님 국민연금 부양가족 공제 2026, 월 얼마까지 되나? 계산 3가지
연금소득 종합소득세 신고는 언제, 어디서?
- 1,500만 원을 넘긴 해의 다음 해 5월 1일~31일에 종합소득세를 신고합니다(제70조). 2026년에 넘겼다면 2027년 5월입니다.
- 국세청 홈택스(hometax.go.kr) 또는 손택스 앱에서 신고하며, 금융회사·국민연금공단의 연금소득 원천징수영수증 금액을 넣습니다.
- 신고서에서 종합과세와 15% 분리과세 중 하나를 고르고, 연금을 받을 때 이미 떼인 세금은 빼고 남은 금액만 냅니다.
- 문의: 국세청 126, 국민연금 원천징수영수증은 국민연금공단 1355.
연금저축 1500만원 핵심만 다시
- 연금저축·IRP에서 세액공제 받은 원금과 수익을 1년에 1,500만 원 이하로 받으면 3~5%(소득세)로 끝.
- 넘으면 전액이 종합과세 또는 15% 분리과세 중 선택 대상, 다음 해 5월 신고.
- 국민연금은 1,500만 원 계산에서 빠지지만 종합과세를 고르면 함께 합산.
- 다른 소득이 적으면 종합과세, 과세표준 5,000만 원을 넘기면 15%가 유리해지기 쉬움.
공식 출처
소득세법 제14조(과세표준의 계산, 분리과세연금소득) - 국가법령정보센터
소득세법 제64조의4(연금소득에 대한 세액 계산의 특례) - 국가법령정보센터
소득세법 제47조의2(연금소득공제) - 국가법령정보센터
은퇴 뒤 연금과 세금 이야기를 이어서 정리하고 있어요. 구독해 두시면 새 글이 올라올 때 알림을 받을 수 있습니다. 1분 영상은 유튜브 숏츠 1분 요약, 다른 생활 정보는 네이버 블로그에서 볼 수 있어요.